Vad är styrränta?
Styrränta, tidigare reporänta, är den ränta som Riksbanken tar ut när de lånar ut pengar till banker. Den påverkar i sin tur hur mycket ränta du får på ditt sparkonto och vad du betalar för lån. Här går vi igenom hur det funkar och hur du kan anpassa din ekonomi på ett bättre sätt.

Styrräntan, tidigare reporäntan, är Riksbankens viktigaste verktyg för att styra inflationen och påverka hela ränteläget i Sverige. Styrräntan är den ränta som banker får betala när de lånar pengar av Riksbanken, som i sig sen påverkar vad räntan blir till Sveriges hushåll och företag, som:
- Bolåneräntor
- Konsumtions- och blancolån
- Samlingslån
- Företagslån
- Räntor på sparkonton
Riksbankens mål är att hålla inflationen kring 2 procent per år. Genom att höja eller sänka styrräntan försöker man kyla ned ekonomin när priserna stiger för snabbt, eller stimulera den när inflationen är för låg.
Enkelt förklarat: Styrräntan är den centrala ränta som påverkar vad det i slutändan kostar för Sverige att låna pengar.
Hur påverkar styrräntan svenska hushåll?
Styrräntan påverkar både din vardagsekonomi här och nu och dina möjligheter att spara och investera på längre sikt. Effekten beror framför allt på om styrräntan är på väg upp eller ned.
När styrräntan höjs
När Riksbanken höjer styrräntan blir det dyrare för bankerna att låna pengar. Det brukar leda till att:
- Rörliga bolåneräntor stiger
- Nya lån och omförhandlingar blir dyrare
- Räntan på kreditkort och konsumtionslån går upp
- Vissa sparkonton och ränteplaceringar ger något högre ränta
För hushåll med bolån kan en höjd styrränta innebära:
- Högre boendekostnader per månad
- Mindre utrymme för annan konsumtion
- Större behov av budget, buffert och längre planeringshorisont
Riksbankens avsikt med en höjning är att dämpa efterfrågan i ekonomin, så att prisökningarna (inflationen) inte drar iväg.
När styrräntan sänks
När styrräntan sänks händer i princip det motsatta:
- Rörliga bolåneräntor tenderar att sjunka över tid
- Det blir billigare att ta nya lån eller förhandla om befintliga
- Räntan på många sparkonton går ned
För hushållen innebär det ofta:
- Lägre räntekostnader på sikt
- Mer pengar kvar i plånboken varje månad
Bankerna följer inte alltid styrräntan exakt
Även om styrräntan sätter grundnivån för ränteläget finns flera andra faktorer som påverkar vilka räntor du faktiskt får. Börjar en bolånebank sänka sina räntor finns det stor chans att fler följer efter, det blir en viss konkurrens mellan bankerna.
När kommer nästa räntebesked från Riksbanken 2026?
Riksbanken följer en fast kalender med penningpolitiska möten varje år. I samband med dessa möten meddelas ett räntebesked, där Riksbanken talar om om styrräntan höjs, sänks eller lämnas oförändrad.
Under 2026 hålls flera sådana möten. Kommande besked från Riksbanken:
- 24 september 2026
- 4 november 2026
- 16 december 2026
Hur mycket är styrräntan idag?
Senaste räntebesked från Riksbanken kom den 20 augusti 2026. Styrräntan lämnades då oförändrad, och är idag 1,75 %. Riksbanken säger att räntehöjningar kan ske senare under året.
Läs mer om styrräntan hos Riksbanken.se
Historisk styrränta – så har räntan sett ut
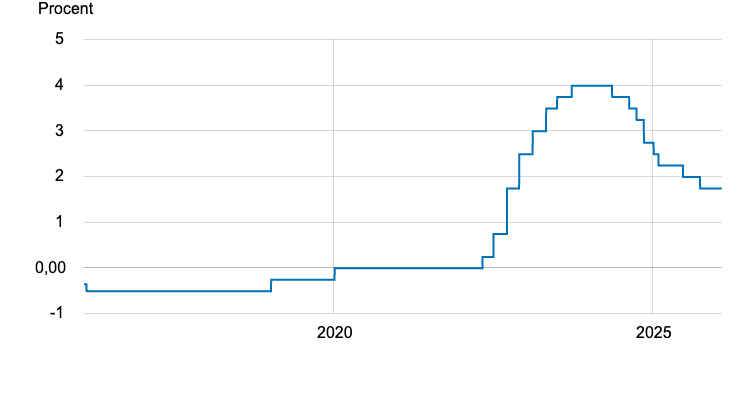
Styrräntan från Riksbankens senaste besked
| Datum | Styrränta | Förändring |
|---|---|---|
| 2026-08-20 | 1,75 | 0,00 |
| 2026-02-04 | 1,75 | 0,00 |
| 2026-01-07 | 1,75 | 0,00 |
| 2025-11-12 | 1,75 | 0,00 |
| 2025-10-01 | 1,75 | -0,25 |
| 2025-08-27 | 2,00 | 0,00 |
| 2025-06-25 | 2,00 | -0,25 |
| 2025-05-14 | 2,25 | 0,00 |
| 2025-03-26 | 2,25 | 0,00 |
| 2025-02-05 | 2,25 | -0,25 |
| 2025-01-08 | 2,50 | -0,25 |