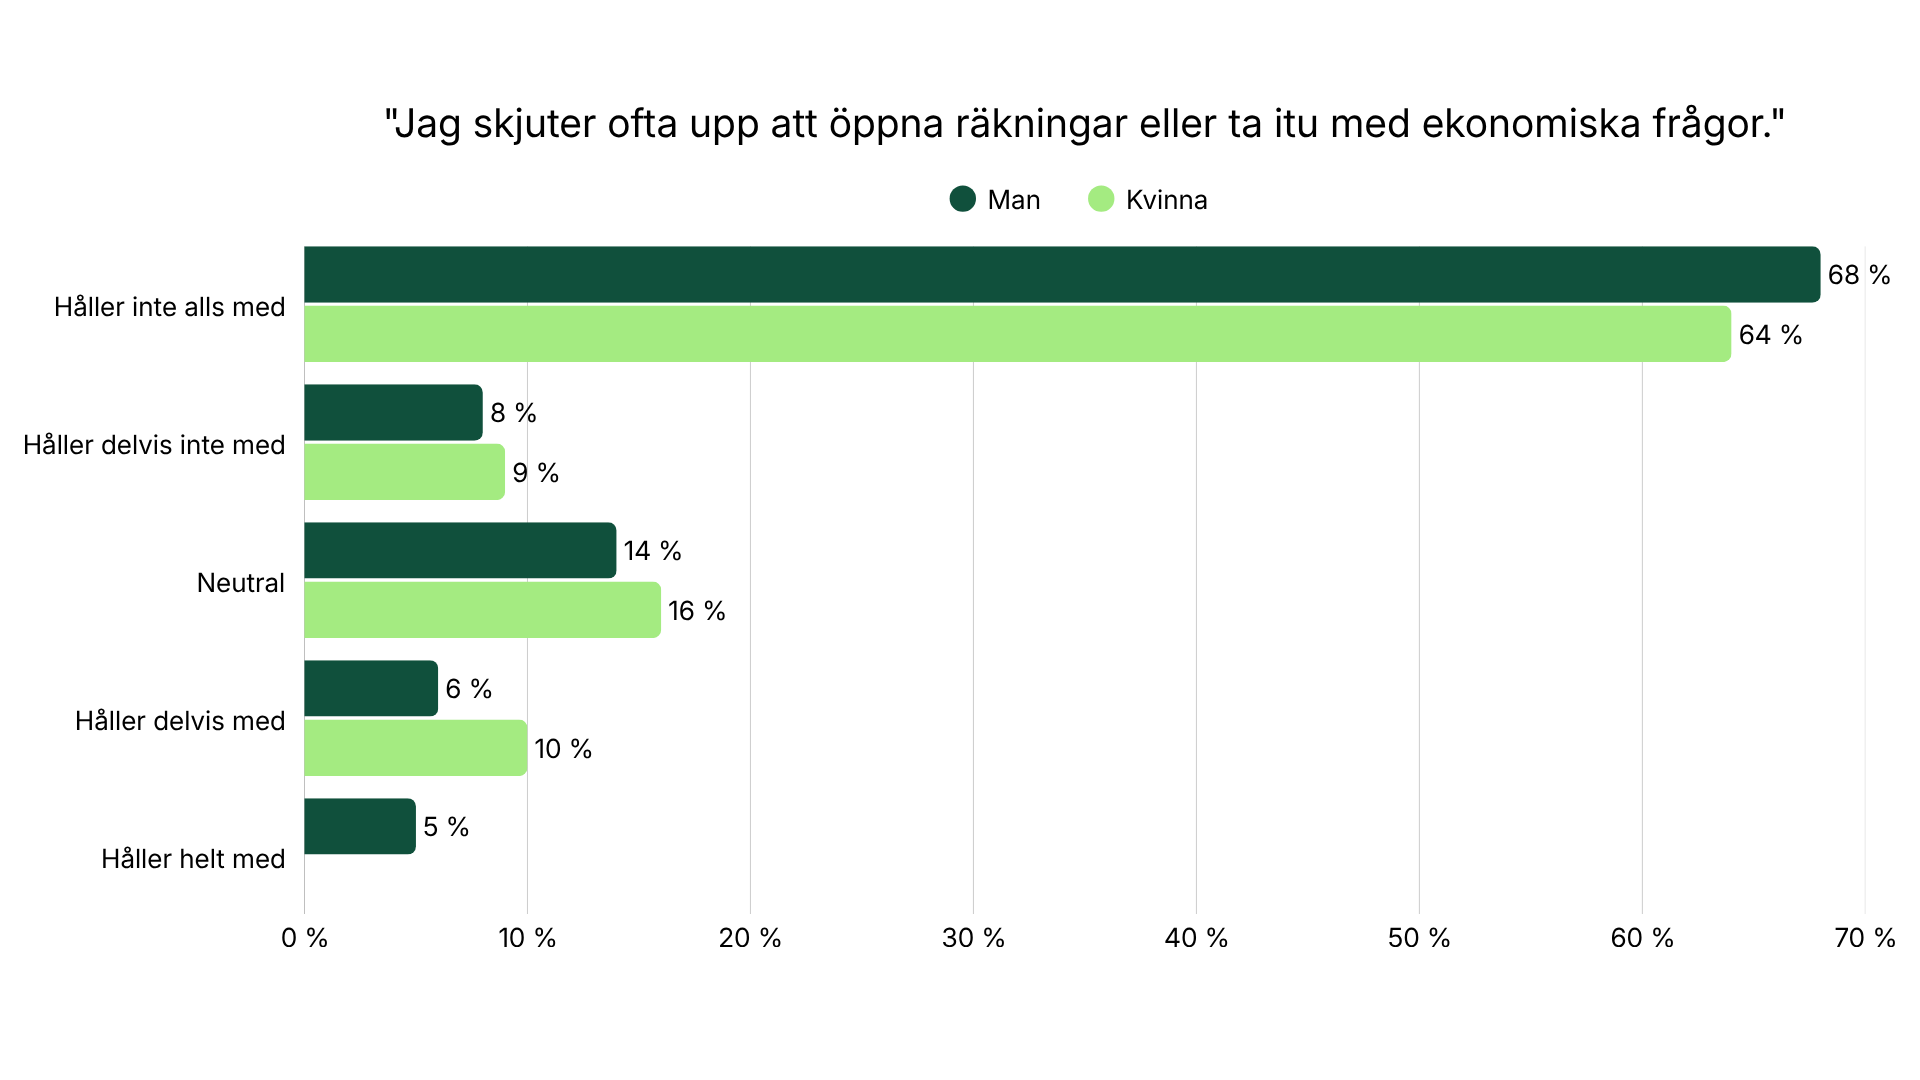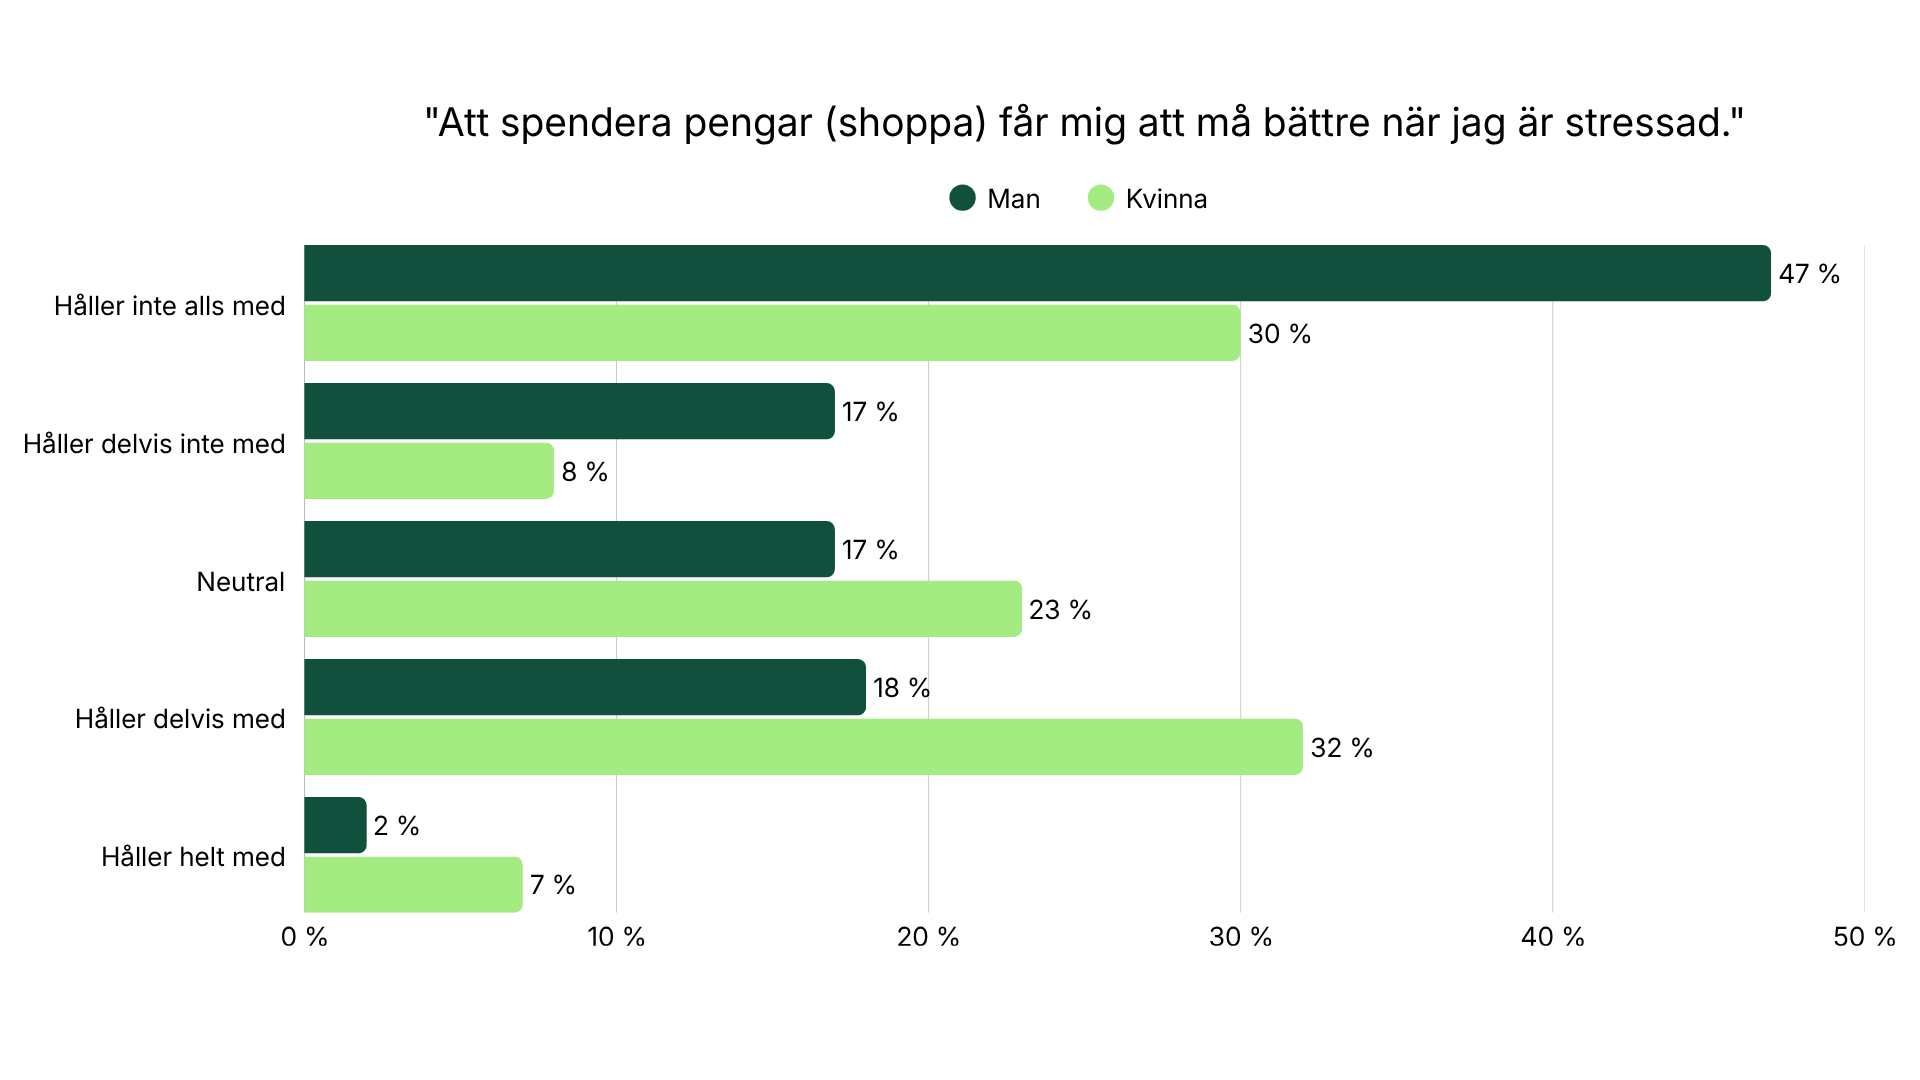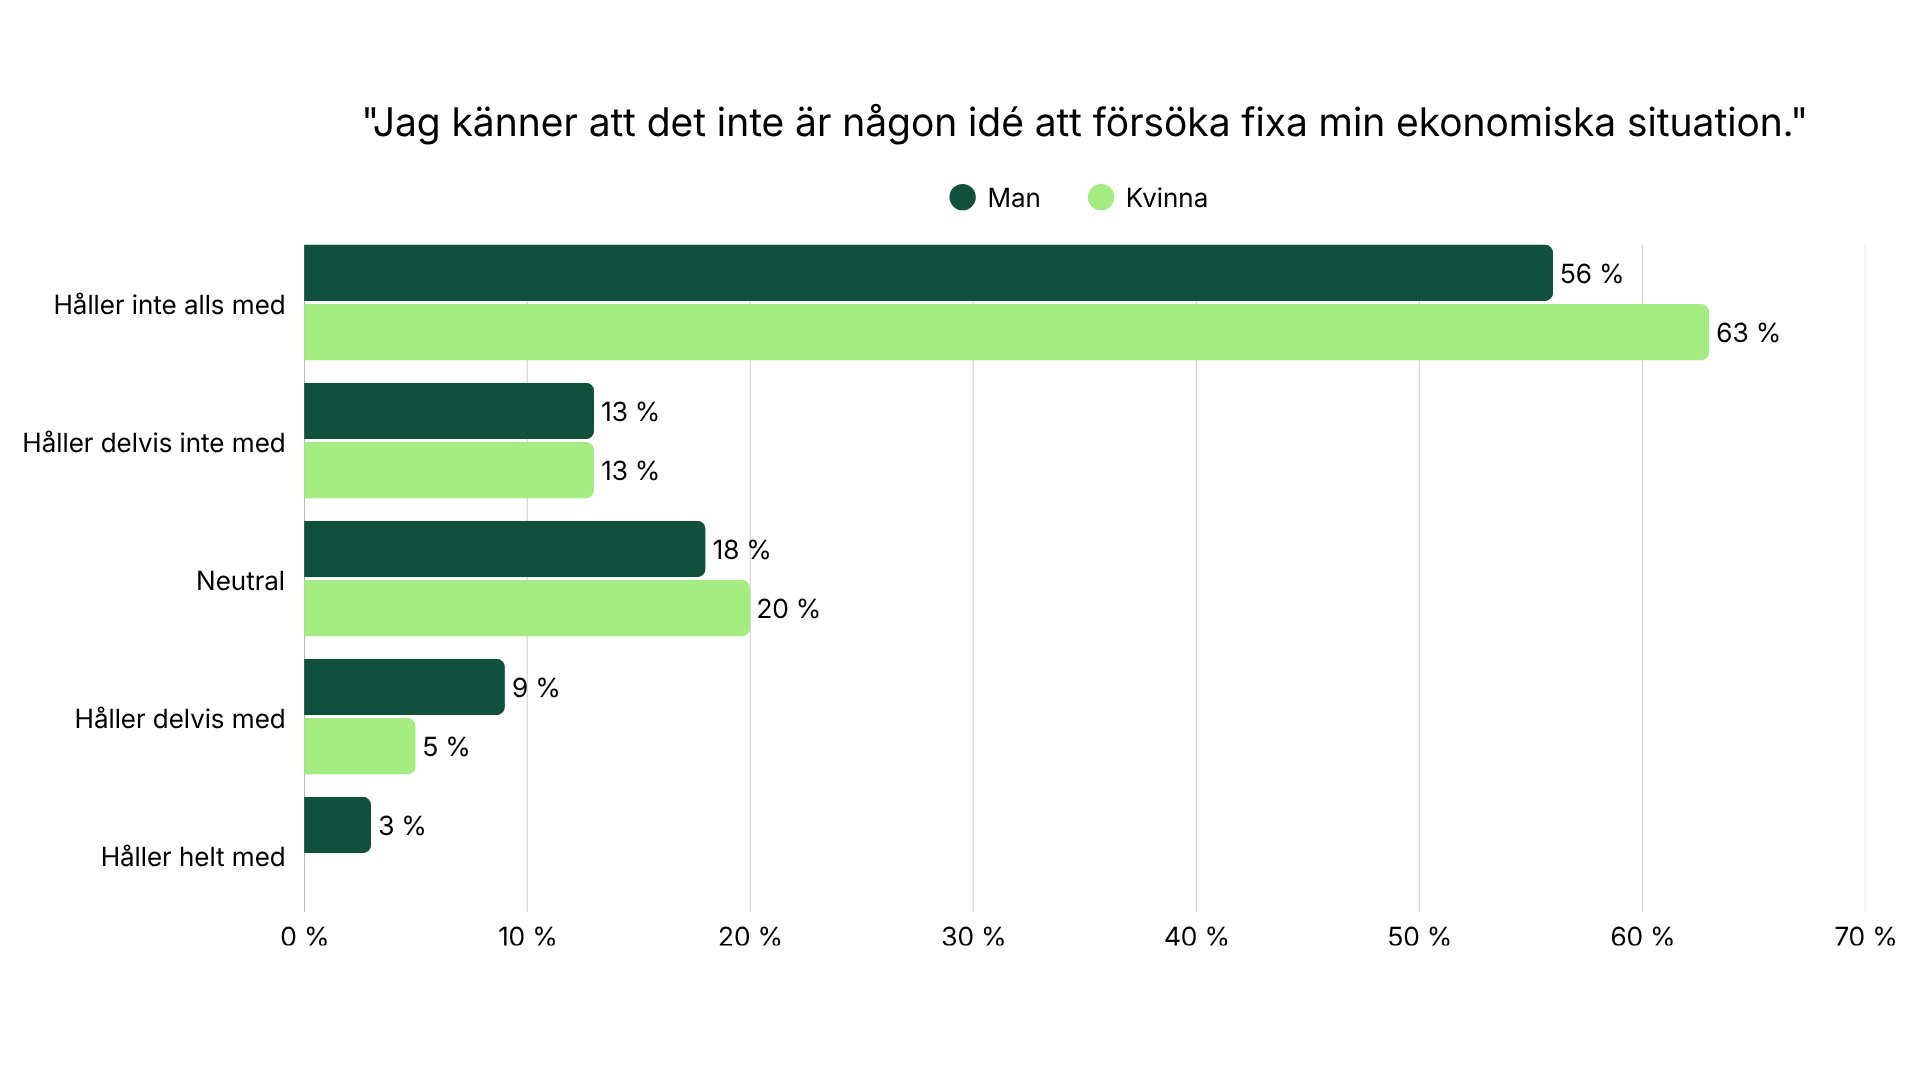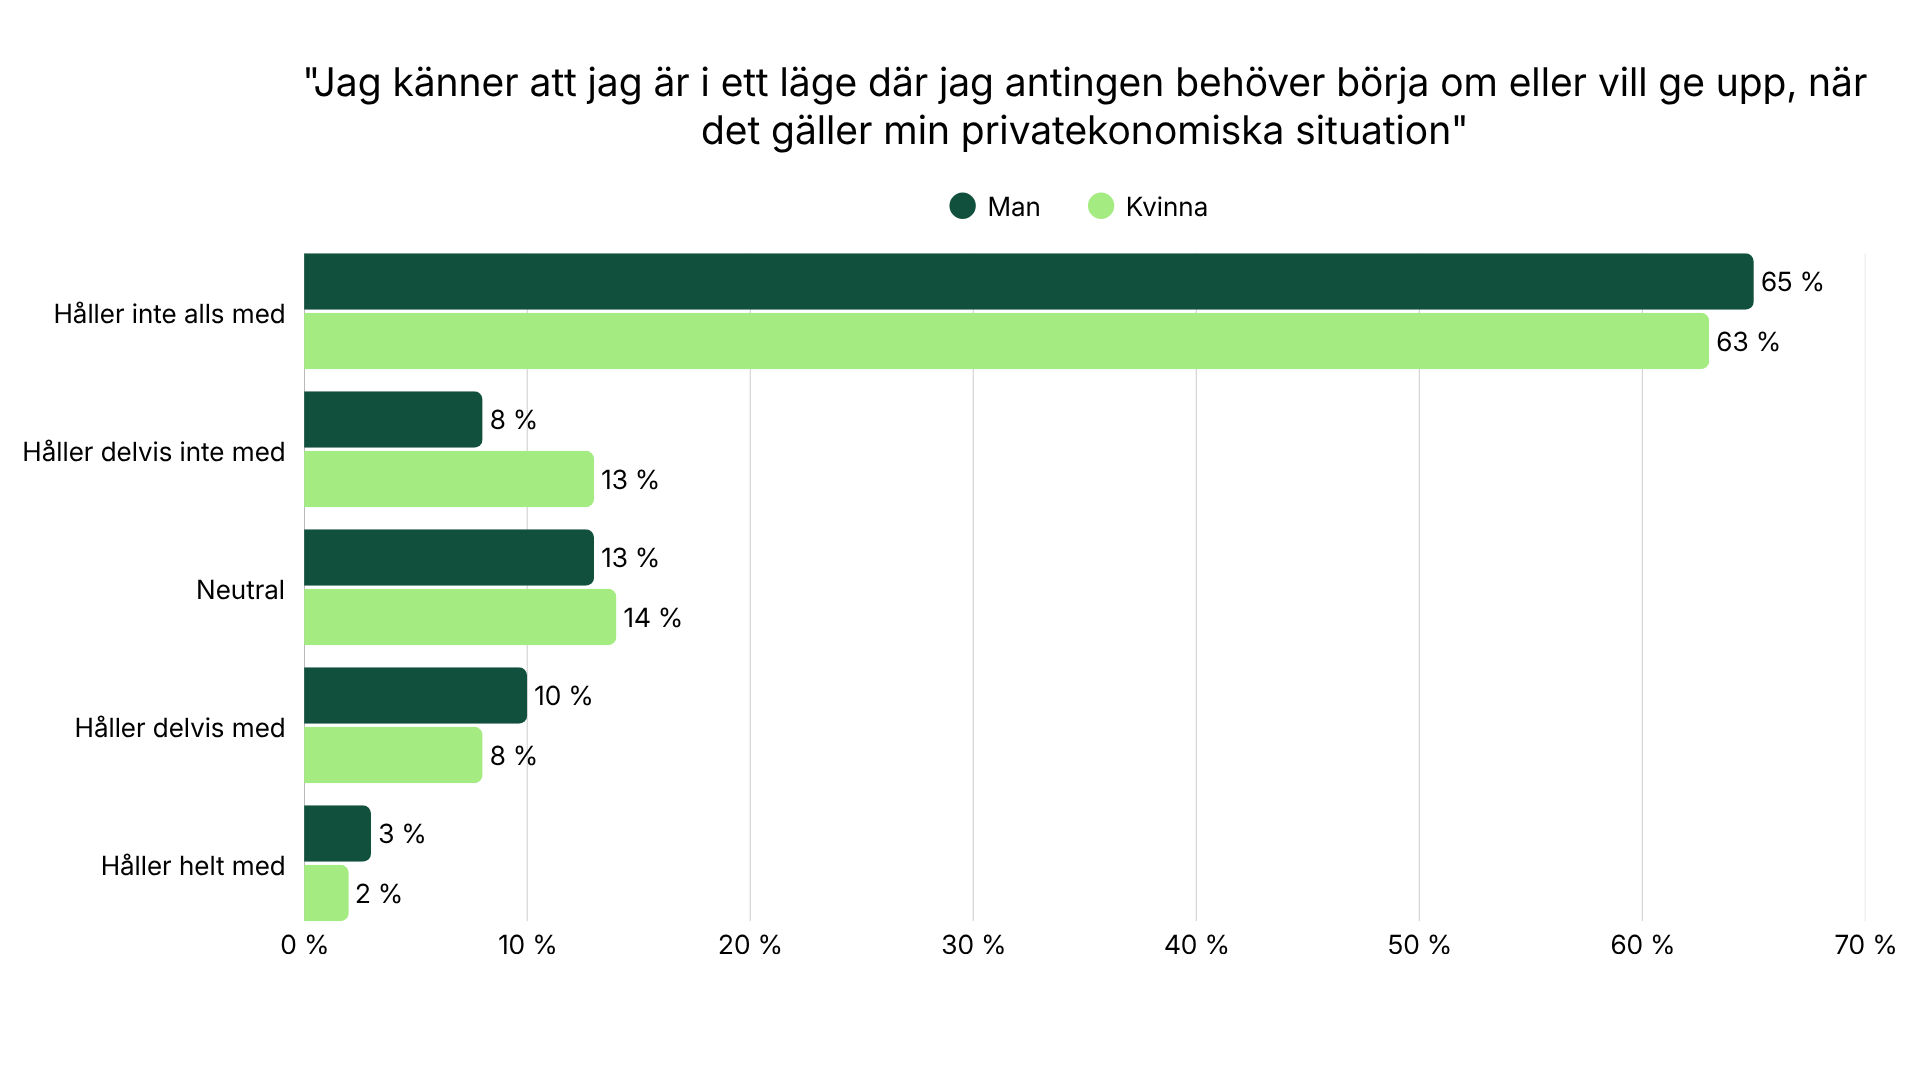Sammantaget ger undersökningen en bild av ett Sverige där:
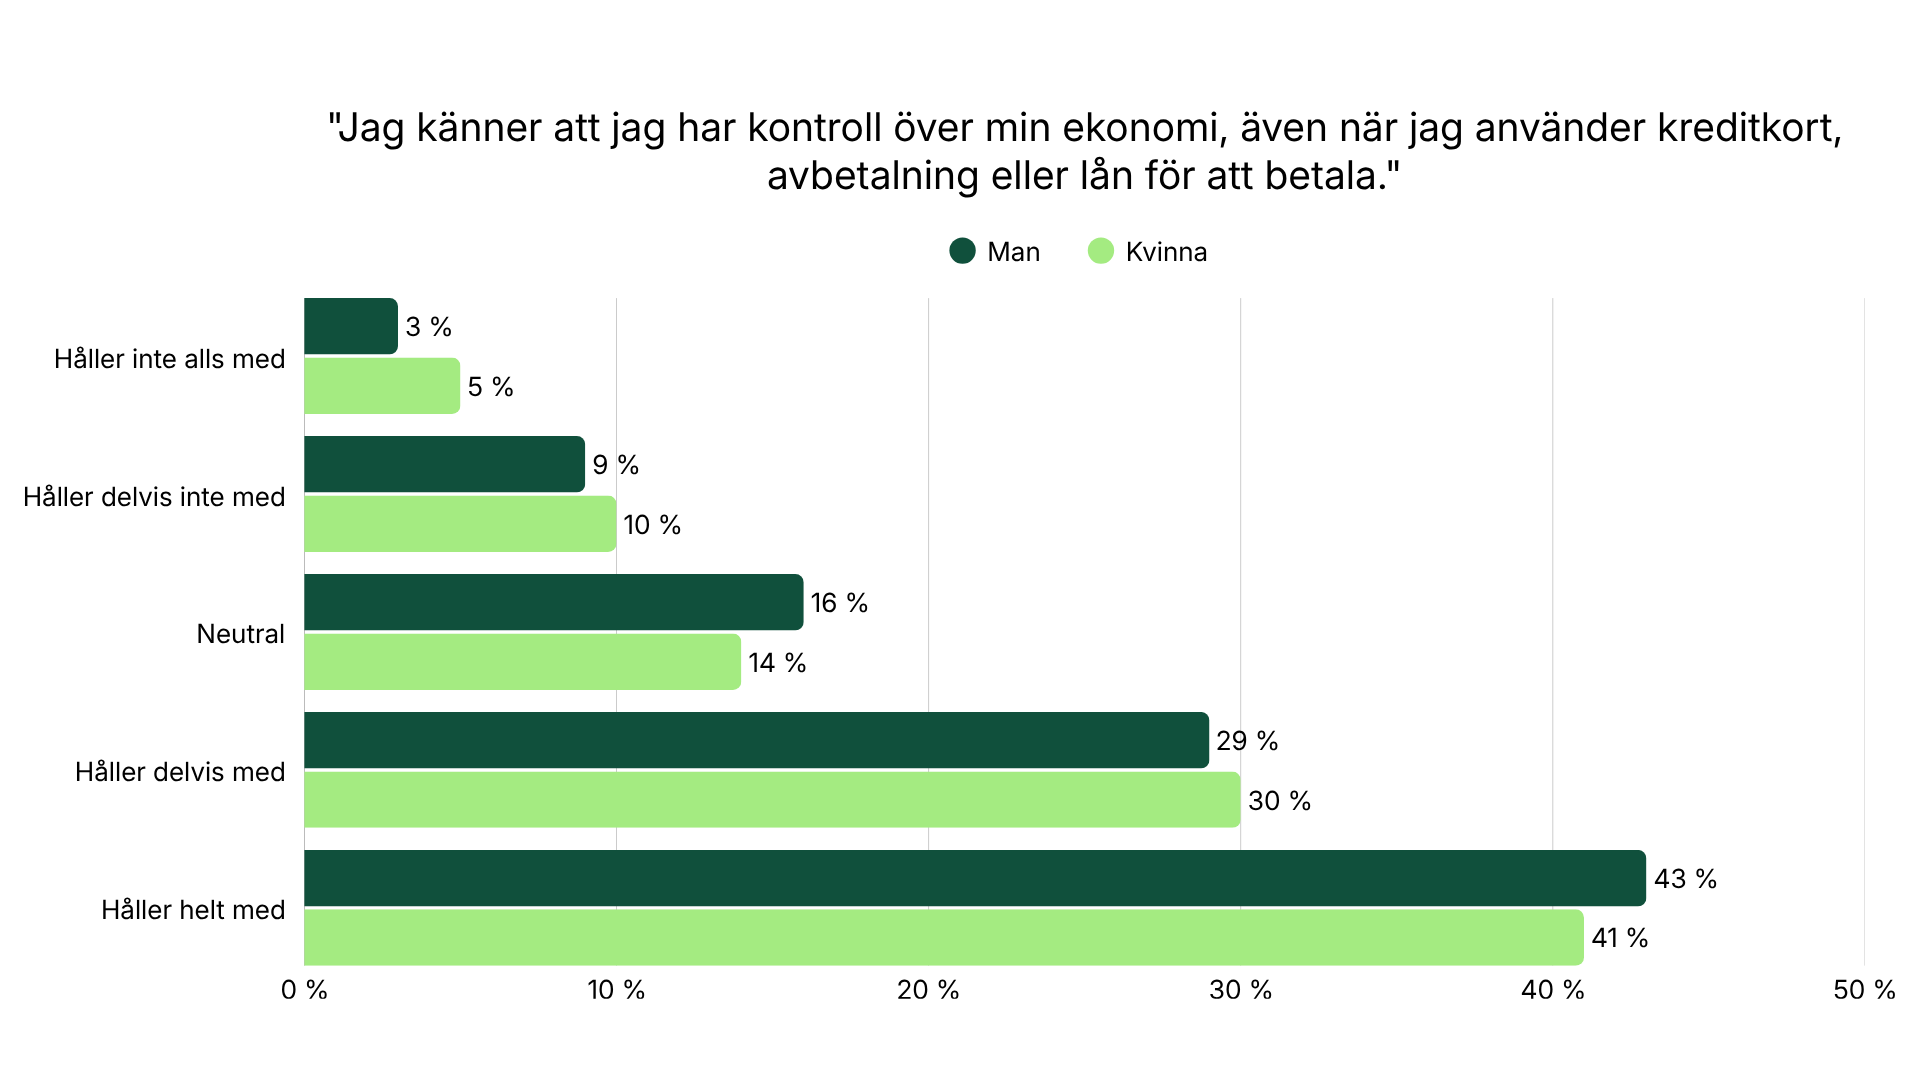
- Känslan av kontroll är hög
Många upplever att privatekonomin är under kontroll trots aktiv användning av kreditkort, delbetalningar och lån. Det gör att tidiga varningssignaler lätt ignoreras. - En mindre men utsatt grupp fastnar i undvikande och kompensationsköp
De som skjuter upp räkningar och shoppar för att hantera stress befinner sig mitt i spiralens fas 2 och 3, där skulder kan växa länge utan att synas utåt. - Psykologin, inte plånboken, avgör risken
Ekonomiska problem uppstår inte barahos dem med lägst inkomster, utan där skam, ångest och undvikande får styra besluten. - Könsskillnaderna handlar om strategi, inte ansvar
Kvinnor reglerar stress genom konsumtion i högre grad, medan män oftare fastnar i uppgivenhet, “det är ingen idé att försöka”. Båda vägarna leder in i samma syndrom. - Få upplever sig på botten – men många är på väg nedför trappan
En liten andel säger att de vill ge upp eller börja om helt, men svaren om ångest, undvikande och kompensationsshopping visar att långt fler redan är på de övre stegen i skuldspiralen.
Stress och skulder bland kvinnor – tre kurvor som pekar åt samma håll
Folkhälsomyndighetens senaste folkhälsoenkät visar att stress i dag är vanligast bland kvinnor. Bland unga kvinnor i åldern 16–29 år är andelen som känner sig stressade hela 37 procent, att jämföra med 21 procent bland män i samma ålder.
Samtidigt ser Kronofogden att överkonsumtion nu är den vanligaste orsaken till skuldsanering, och att kvinnors skulder har ökat snabbare i procent än männens de senaste åren.
När Plus1:s undersökning dessutom visar att nästan 40 procent av kvinnorna använder shopping för att må bättre vid stress, nästan dubbelt så många som männen, börjar en tydlig riskbild växa fram.
Vi kan inte säga att den ena siffran direkt orsakar den andra, men kurvorna pekar åt samma håll:
- unga kvinnor rapporterar högst stress,
- överkonsumtion driver allt fler skulder hela vägen till Kronofogden,
- och kvinnor använder i betydligt högre grad konsumtion som ventil för stress.
Det är just här Ekonomiskt undvikandesyndrom ofta tar fart, i skarven mellan psykisk press, spontana köp och en ekonomi som känns under kontroll, men som i praktiken blir allt skörare.
Så bryter du den ekonomiska spiralen
Ekonomiska problem säger ingenting om ditt värde som människa. De uppstår när helt normala psykologiska mekanismer, som alla bär på, får styra i fel läge. Det betyder också att spiralen går att bryta med rätt stöd.
Här är några principer för att ta sig ur Ekonomiskt undvikandesyndrom, särskilt i fas 1–3:
- Våga se hela bilden
Öppna breven, logga in på banken och samla alla skulder. Först när du ser totalsumman går det att agera konstruktivt. - Sluta med strutsekonomi, prata med någon
Dela läget med en partner, vän eller rådgivare. Att säga saker högt minskar skammen och gör nästa steg tydligare. - Byt impuls mot plan
Sätt en fast “ekonomidag” i månaden, ha tydliga betalningsdatum och undvik spontan kredit. Stäng ner kreditkort där det går, kan skapa onödig stress. - Börja smått, men börja
Säg upp en onödig prenumeration, sänk en återkommande kostnad eller betala av en mindre skuld först. Små segrar bygger momentum. - Sök hjälp i tid
Ju tidigare du tar hjälp, desto större handlingsutrymme finns, oavsett om du är i fas 1–2 eller på väg mot fas 4. Vi möter dagligen människor där det tyvärr har gått lite för långt och hade de hört av sig tidigare hade vi kunnat hjälpa ännu mer.
Plus1 finns till för att stötta dig innan problemen blir akuta, inte först när Kronofogden redan är inkopplad.
Om undersökningen
Undersökningen genomfördes 2026 och omfattar 207 svarande från hela Sverige. Respondenterna är 18 år och uppåt.